
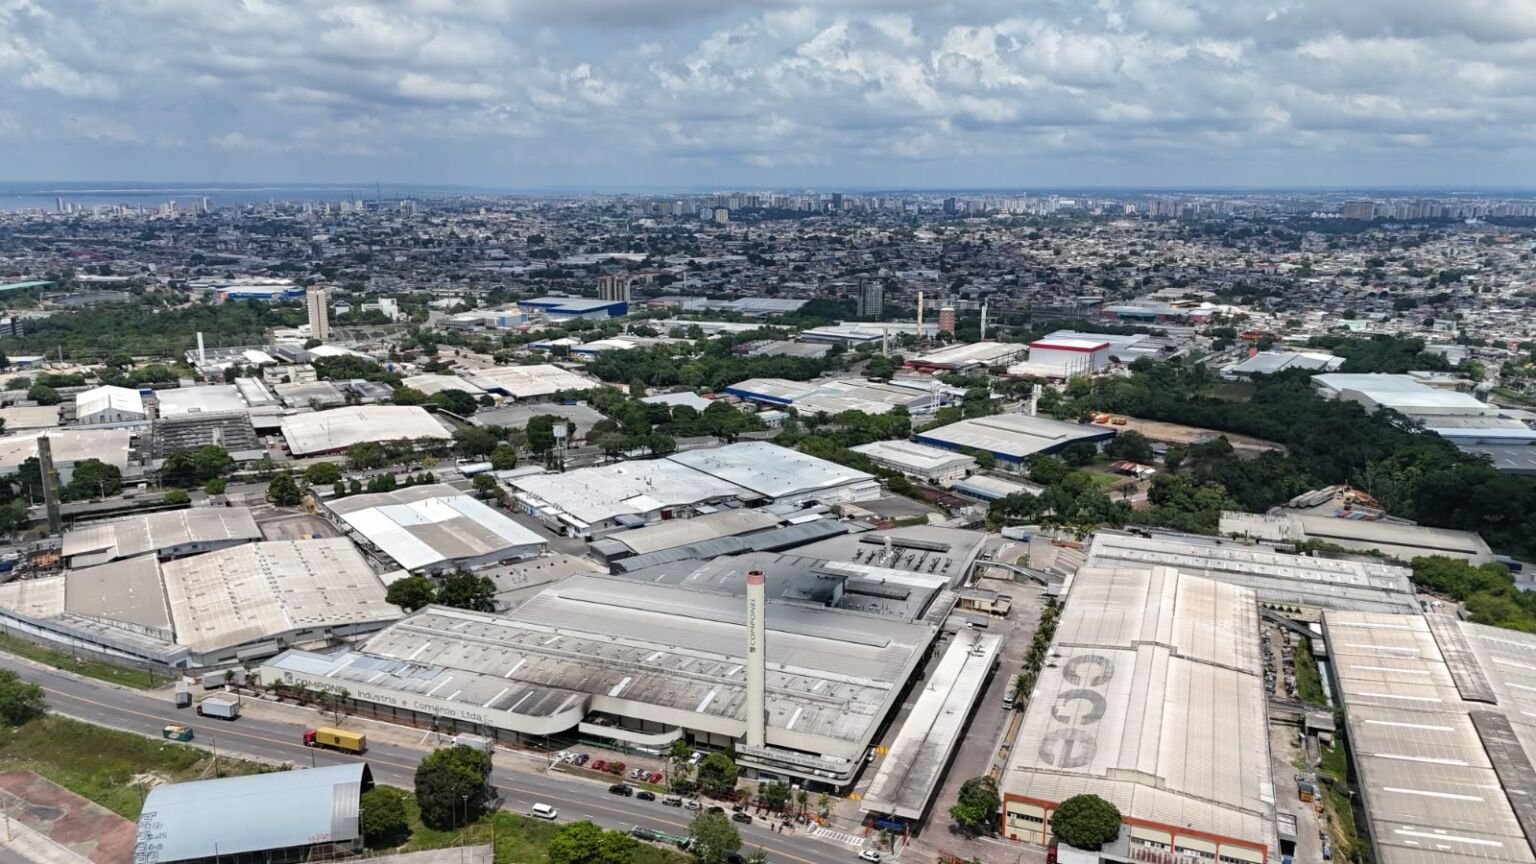
A Reforma Tributária poderá abrir uma nova etapa para a economia do Amazonas, colocando a Zona Franca de Manaus (ZFM) em posição estratégica na disputa por investimentos industriais no Brasil. Com a preservação dos incentivos fiscais do modelo até 2073, o Polo Industrial de Manaus mantém um diferencial competitivo em um momento de mudanças na estrutura de tributação de empresas em todo o país.
A avaliação é do advogado tributarista Thiago Mancini Milanese, sócio do escritório GRM Advogados. Para o especialista, a reorganização do sistema tributário poderá tornar a ZFM mais atrativa para empresas que estudam instalar novas unidades ou ampliar operações já existentes.
Segundo Milanese, a reforma estabelece mecanismos específicos para preservar a competitividade da Zona Franca, enquanto os benefícios fiscais concedidos por outros estados passam por um processo gradual de transição.
“A Reforma Tributária estabeleceu mecanismos para preservar o diferencial competitivo da ZFM no novo sistema”, afirma o tributarista.
Incentivos da Zona Franca serão mantidos até 2073
Um dos principais pontos para o Amazonas é a manutenção do tratamento tributário diferenciado da Zona Franca de Manaus até 2073. A medida preserva a política de incentivos que sustenta o modelo econômico regional, criado para estimular a atividade industrial, comercial e o desenvolvimento da região.
Enquanto isso, a reforma prevê mudanças graduais nos benefícios fiscais relacionados ao ICMS concedidos pelos estados. A transição começa em 2029 e será concluída em 2033, alterando o cenário de competitividade entre as unidades da Federação.
Na avaliação de Milanese, essa diferença poderá influenciar decisões empresariais nos próximos anos. Com mecanismos próprios preservados, Manaus poderá ganhar espaço nas análises de empresas que buscam locais para instalar fábricas, ampliar linhas de produção ou reorganizar suas operações.
O cronograma da reforma começa em 2027
A implementação do novo sistema tributário será gradual. Em 2027, a Contribuição sobre Bens e Serviços (CBS) substituirá o PIS e a Cofins. Já a transição relacionada ao ICMS e ao ISS começa em 2029, com redução progressiva desses tributos e avanço do novo Imposto sobre Bens e Serviços (IBS), até a conclusão da substituição em 2033.
A mudança exige adaptação das empresas, que precisarão revisar procedimentos fiscais, sistemas de gestão e estratégias de operação.
Para a Zona Franca, o desafio será aproveitar os mecanismos de preservação dos incentivos e demonstrar às empresas que o modelo continua competitivo dentro da nova estrutura tributária nacional.
Polo Industrial já registra crescimento
Os indicadores da indústria amazonense mostram que o Polo Industrial de Manaus chega ao período de transição tributária com uma estrutura econômica consolidada.
Dados da Superintendência da Zona Franca de Manaus (Suframa) apontam que o faturamento do polo passou de R$ 178 bilhões em 2022 para R$ 229 bilhões em 2025.
O mercado de trabalho também apresentou crescimento. A média mensal de trabalhadores empregados no setor avançou de aproximadamente 111 mil para 132 mil pessoas no mesmo intervalo.
Esses números representam o desempenho registrado antes da entrada em vigor das principais mudanças da reforma e, portanto, ainda não refletem possíveis efeitos do novo sistema tributário sobre a atração de investimentos.
Infraestrutura será decisiva para acompanhar expansão
A possibilidade de instalação de novas fábricas e ampliação das unidades existentes também traz desafios para Manaus. O crescimento industrial exige planejamento para garantir que a infraestrutura urbana e os serviços públicos acompanhem a expansão econômica.
Entre os pontos que demandam atenção estão o fornecimento de energia, a logística de transporte, a disponibilidade de terrenos e galpões industriais, a mobilidade urbana, a moradia e a oferta de serviços públicos.
Milanese alerta que o desenvolvimento econômico precisa ser acompanhado por investimentos estruturais para evitar que o aumento da atividade industrial provoque dificuldades na cidade.
O fortalecimento da Zona Franca, portanto, não depende apenas da manutenção dos incentivos fiscais. A capacidade de oferecer infraestrutura, logística eficiente, mão de obra qualificada e condições adequadas para a operação das empresas também será determinante.
Com a reforma tributária avançando a partir de 2027, o Amazonas terá a oportunidade de reforçar sua posição no cenário industrial brasileiro. A preservação dos benefícios até 2073 representa um fator importante nessa estratégia, mas transformar essa vantagem em novos investimentos e empregos dependerá também do planejamento econômico e urbano da região.