
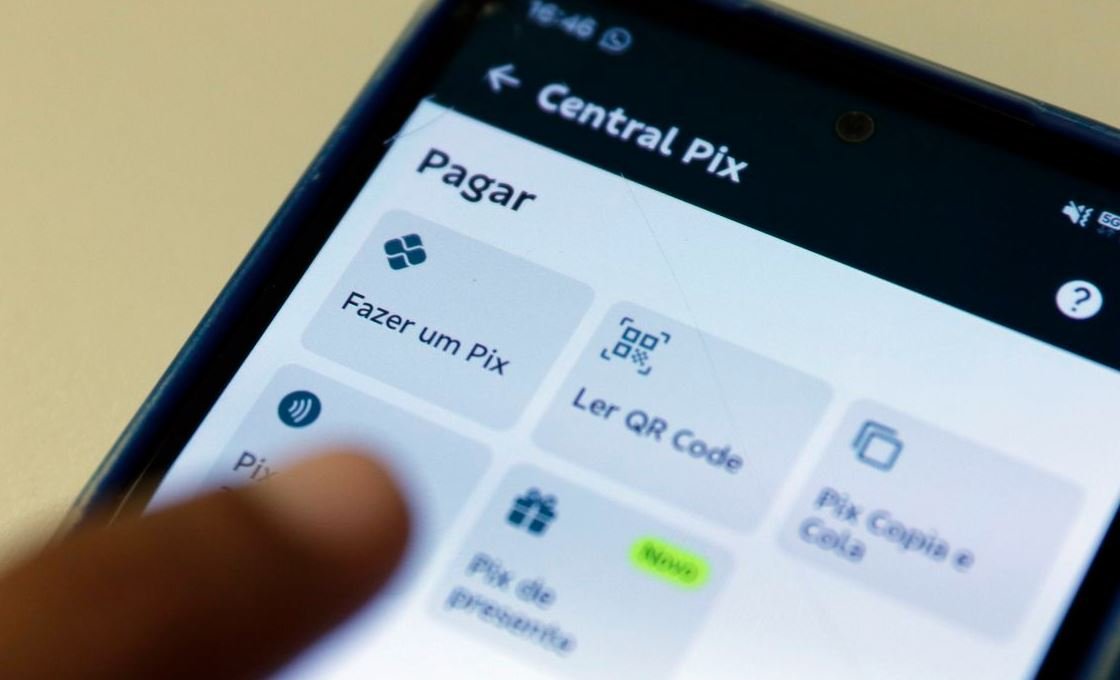
O Pix terá novas possibilidades de utilização e mecanismos adicionais de segurança a partir das mudanças aprovadas pelo Banco Central. As regras, reunidas na Resolução BCB 587, publicada em 18 de setembro, atualizam o funcionamento do sistema de pagamentos instantâneos e introduzem alterações que afetam desde contas-salário até procedimentos de prevenção a fraudes.
Uma das principais novidades entrará em vigor em 1º de julho de 2027, quando o Pix Automático poderá ser utilizado por clientes que recebem seus pagamentos em contas-salário. A modalidade permitirá autorizar cobranças recorrentes, ampliando o uso do sistema para despesas que são pagas periodicamente.
A mudança aproxima o funcionamento do Pix Automático das regras aplicadas aos débitos automáticos entre diferentes instituições financeiras. As atuais limitações das contas-salário, no entanto, continuam valendo para outras operações, como recebimento de determinados recursos, transferências e demais formas de pagamento pelo Pix.
Cobrança híbrida terá regras contra pagamentos duplicados
Outra alteração envolve a chamada cobrança híbrida, que permite reunir, no mesmo documento, o código de barras tradicional de um boleto e um QR Code para pagamento pelo Pix Cobrança.
A nova regulamentação estabelece procedimentos para impedir que uma mesma dívida seja quitada duas vezes. Caso o consumidor pague o boleto, o Pix Cobrança correspondente deverá ser cancelado. O mesmo ocorrerá no sentido inverso: se a cobrança for quitada pelo Pix, o boleto deverá ser cancelado pela instituição responsável.
O Banco Central também definiu responsabilidades para os participantes envolvidos quando ocorrerem problemas operacionais durante o processo de pagamento.
Regras para participação no sistema são ajustadas
A atualização do regulamento também modifica critérios relacionados à participação de instituições no Pix. Em determinadas situações, o Banco Central poderá dispensar a participação obrigatória de instituições que tenham mais de 500 mil contas transacionais ativas.
A possibilidade dependerá das características do público atendido e do modelo de negócio da instituição. O objetivo é evitar exigências regulatórias desproporcionais quando a participação na infraestrutura do Pix não for considerada necessária.
Também foram revisados procedimentos de entrada, permanência e saída de instituições do sistema. Aprovações poderão ser anuladas quando obtidas mediante informações falsas ou omissões relevantes.
As regras ainda estabelecem procedimentos específicos para instituições submetidas à liquidação extrajudicial e permitem o desligamento imediato de participantes que tenham sido excluídos do arranjo. A regulamentação também prevê medidas para garantir uma saída ordenada e amplia obrigações de transparência e comunicação com os usuários.
Banco Central reforça mecanismos contra fraudes
No campo da segurança, a nova regulamentação aperfeiçoa os procedimentos utilizados para registrar suspeitas de fraude no Diretório de Identificadores de Contas Transacionais (DICT).
Uma das mudanças determina que o usuário seja informado quando houver uma marcação de fundada suspeita de fraude relacionada à sua conta. A comunicação deverá indicar a data em que o registro foi realizado e informar sobre a possibilidade de revisão da medida.
Caso uma análise posterior conclua que não existem elementos suficientes para manter a suspeita, a marcação deverá ser cancelada.
A norma também deixa expressamente definido quem responde pelo registro. O participante que aceitar uma notificação de infração ou realizar uma marcação de fundada suspeita passa a ser responsável por ela, inclusive pela eventual retirada do registro.
Atualização acompanha expansão do Pix
Segundo o Banco Central, as mudanças buscam adaptar o regulamento à evolução dos modelos de negócio e às novas necessidades dos usuários.
A revisão ocorre em um cenário de expansão do Pix entre consumidores, empresas e instituições financeiras. Com novas modalidades de utilização, o BC também vem ampliando mecanismos destinados a reduzir riscos e aumentar a confiabilidade do sistema.
Na avaliação da autoridade monetária, o conjunto de alterações procura preservar uma das principais características do Pix: oferecer pagamentos rápidos e simples, ao mesmo tempo em que estabelece controles capazes de acompanhar o crescimento e a complexidade do sistema financeiro digital.